El crecimiento del tráfico aéreo en España continuará en los próximos años, pero su dinámica cambiará. Las previsiones del operador estatal Aena para el periodo 2027-2031 prevén una desaceleración del crecimiento de pasajeros hasta los 346,6 millones al final del ciclo, con un crecimiento medio anual del 1,3%, frente a los 321 millones de finales de 2025.
Como consecuencia de la redistribución de la demanda, los principales beneficiarios serán los aeropuertos del Mediterráneo. A diferencia de Madrid y Barcelona, que seguirán creciendo, pero a un ritmo lento, y desde destinos insulares limitados por su capacidad de carga turística, es Málaga, alicante y Valencia absorberá una parte importante del incremento del tráfico de viajeros en números absolutos.
Málaga, Alicante y Valencia serán las principales beneficiadas
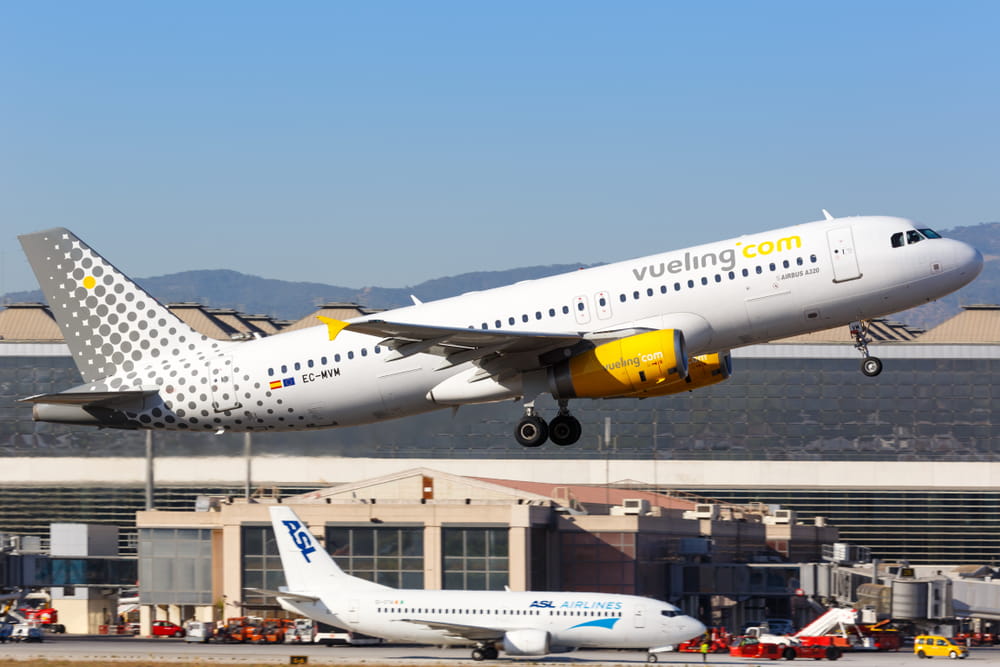
Así, Aena prevé que el Aeropuerto de Málaga recibirá 30,8 millones de pasajeros en 2031, lo que supone una afluencia de 6,1 millones de personas. Esto corresponde a una tasa media de crecimiento anual del 2,2% durante los próximos seis años, significativamente superior a la media de toda España.
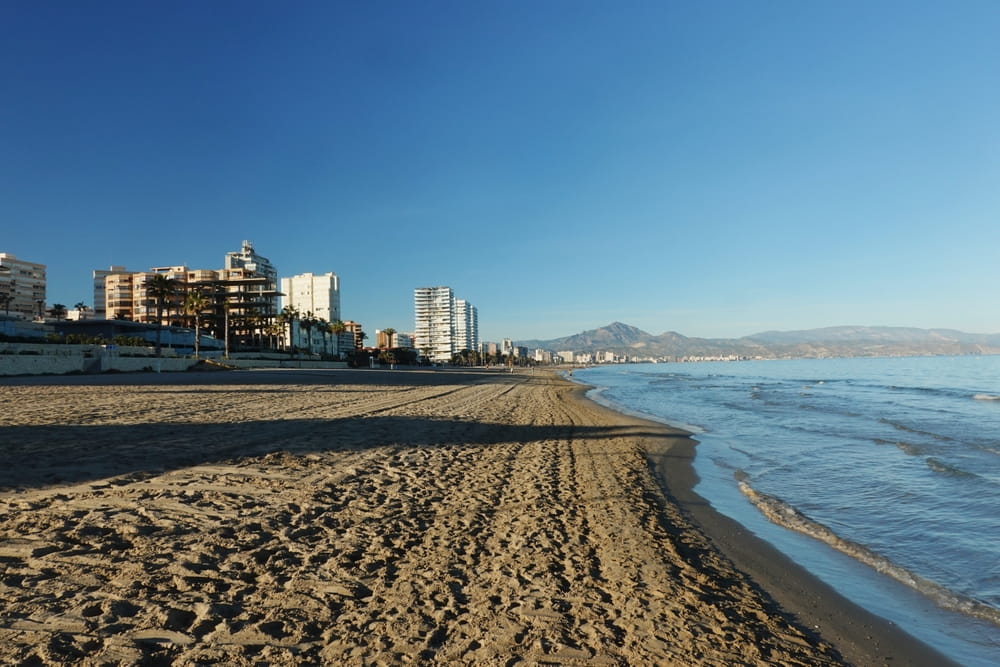
El aeropuerto de Alicante-Elche evolucionará según un escenario similar: el tráfico de pasajeros aumentará de 19,5 a 22,3 millones de personas, mientras que en Valencia el aumento será de aproximadamente 1,7 millones de pasajeros, de 11,8 a 13,5 millones. Ambos aeropuertos muestran una tasa de crecimiento en el periodo 2027-2031 del 1,6%, que también es superior a la media nacional.
Madrid y Barcelona seguirán creciendo más lentamente
El madrileño Barajas seguirá siendo el mayor aeropuerto de España y uno de los de mayor crecimiento en términos absolutos, sumando 5,1 millones de pasajeros hasta casi 73,3 millones en 2031, tras finalizar 2025 con 68,2 millones. Sin embargo, su crecimiento anual será del 1,2%, impulsado por las obras de construcción previstas.
Más significativo es el caso de Barcelona-El Prat. El aeropuerto, que ya ha superado su límite de capacidad teórica de 55 millones, alcanzando los 57,5 millones a finales del año pasado, seguirá creciendo hasta los 60,2 millones. Sin embargo, su crecimiento anual promedio será sólo del 0,7%, el más bajo entre los principales aeropuertos.
Otros sitios que muestran un crecimiento más lento incluyen los aeropuertos insulares, que se han visto muy afectados por la disminución del turismo en sus zonas durante la temporada alta. Así, en el aeropuerto de Palma, que tras su reconstrucción finalizará en 2025 con 33,8 millones de pasajeros, el crecimiento medio anual será del 1%, al igual que en Menorca. Los principales aeropuertos de Canarias -Gran Canaria, Tenerife Sud o Lanzarote- mostrarán un crecimiento en torno al 1-1,3%, y sólo Ibiza alcanzará el 1,5%.
El tráfico internacional será el principal impulsor
Las estimaciones de Aena, basadas en modelos econométricos que combinan variables macroeconómicas y demográficas con ajustes operativos de los aeropuertos, indican que el impulso vendrá del tráfico internacional, que crecerá un 1,4% anual, frente al 1% nacional.
El segmento doméstico viene mostrando claros signos de agotamiento desde hace varios meses. Aunque todavía representa más del 30% del tráfico de pasajeros, su participación ha ido disminuyendo en las últimas décadas debido a la expansión de la red ferroviaria de alta velocidad, por lo que su crecimiento será limitado en los próximos años. Desde 2021, la proporción de viajes aéreos en rutas que compiten con el ferrocarril ha caído del 24% al 15%.
Este cambio afecta especialmente a los aeropuertos que dependen en gran medida del tráfico nacional. Por el contrario, aquellos aeropuertos que se centran principalmente en turismo extranjero, se beneficiará de la fuerte dinámica de los mercados emisores de turistas europeos. Gran parte de la demanda proviene del Reino Unido, Alemania, Italia y Francia, y se complementa con la restauración y expansión de rutas de larga distancia, especialmente hacia América y la región de Asia y el Pacífico.
¿Qué limita el crecimiento de los grandes aeropuertos?
A esta situación de demanda se suman factores operativos que están frenando el crecimiento en algunos aeropuertos. Las obras previstas en sitios de infraestructura clave, la introducción de nuevos sistemas de control fronterizo como el Sistema de Entrada/Salida (EES) o la falta de capacidad en determinadas franjas horarias reducen la flexibilidad de los grandes centros. Además, los problemas en la cadena de suministro de aviones y motores están frenando los planes de expansión de las aerolíneas.
Ryanair reasigna capacidad al Mediterráneo
En esta situación, las decisiones de las aerolíneas empiezan a reflejar la misma tendencia que auguran las previsiones de Aena. Ryanair, principal operador de España con una cuota de más del 21% del tráfico de pasajeros, ha reasignado su capacidad en los últimos meses, reduciendo su presencia en los aeropuertos regionales y de Canarias para reconducirla hacia los principales destinos turísticos del Mediterráneo.
En concreto, la aerolínea retiró aviones de La Coruña, Santiago de Compostela, Vigo, Asturias, Valladolid, Jerez y Tenerife Norte y recortó más de tres millones de plazas en estas regiones. La mayor parte de la capacidad liberada se redistribuyó a favor de Málaga, Alicante y Valencia, tal y como confirma el calendario de la nueva temporada de verano, abril-octubre de 2026.
En Málaga, Ryanair anunció cuatro nuevas rutas, más de 50 vuelos adicionales y un aumento de capacidad del 8%, además de ampliar su base hasta 20 aviones. En Alicante incorporó nuevos vuelos a Alemania, y en Valencia estrenó una nueva ruta a Rabat.
La lógica de la compañía es concentrar capacidad en aeropuertos con mayor demanda, mayor ocupación y mejores ingresos por pasajero. De esta forma, aprovecha su flota en los destinos de mayor atractivo turístico.